

Bokföring av stödverksamhetens kostnader i Raindance
Ny fördelningsprincip för gemensamma kostnader från ovanliggande nivåer
År 2026 går Lunds universitet över till ny fördelningsprincip, vilket påverkar budgetarbetet. Förändring i korta drag:
- Fasta procentsatser för universitets- och fakultetsgemensamma kostnader
Alla institutioner kommer att betala en fast procentsats avseende stödet från ovanliggande nivå. Procentsatserna från universitetsnivån är fastställda till 20% på utbildning, 12% på uppdragsutbildning samt 11% på forskning under år 2026. De olika fakulteterna ska vara klara med sina procentsatser när budget 2026 öppnar. - Ingen tillämpning av historiska fördelningsbaser
I fortsättningen tittar vi inte bakåt på historiska siffror för att fastställa en fördelningsbas, utan de fasta procentsatserna tas fram utifrån uppskattad kostnadsbas för det aktuella budgetåret. Pålägget för de indirekta kostnaderna beräknas på de faktiska kostnaderna under året. - Kalkyldifferenser på samtliga nivåer
Tidigare har all kalkyldifferens – det utfall på aktivitet 990099 som beror på differensen mellan kalkylerade och verkliga kostnader i kärnverksamheten – hamnat på lägsta nivån dvs. på institutionen*. Den förändrade principen innebär att varje nivå får sin del av den här differensen.
Varför genomförs den här förändringen?
Den nya fördelningsprincipen kommer att underlätta för verksamheten genom att:
- Det blir minskade svängningar i påläggsprocent mellan åren samt mellan institutioner.
- Tydlighet, transparens och förutsägbarhet ökar.
- Processen för att ta fram påläggsprocent blir enklare att förstå och förklara.
Observera att förändringen träder i kraft i bokföringen år 2026. Det är bara budgetarbetet som påverkas under år 2025. Informationen på Ekonomiwebben kommer att uppdateras kontinuerligt.
*För institutioner med fyra nivåer är avdelningen den lägsta nivån. Sådana institutioner finns framför allt på LTH och NAT.
Bokföringen i Raindance görs i följande steg:
- Löpande bokföring av stödverksamheten på verksamhet 91 på universitets-, fakultets-, institutions- samt avdelningsnivå.
- Fördelning av stödverksamhetens kostnader och intäkter från stödverksamhetens verksamhet 91 till verksamheter inom utbildning och forskning, på respektive nivå.
- Debitering av kostnadsbärarna – påläggsbokföring.
1. Löpande bokföring i stödverksamheten
Löpande kostnader och intäkter i institutionens egen stödverksamhet bokförs på verksamhet 91. Bokföringen görs i vanlig ordning, på valfria aktiviteter och med konto utifrån vilka affärshändelserna är.
På motsvarande sätt bokförs löpande kostnader och intäkter på de ovanliggande nivåerna på universitets- och fakultetsnivå.
2. Fördelning av stödverksamhetens kostnader och intäkter till utbildning och forskning
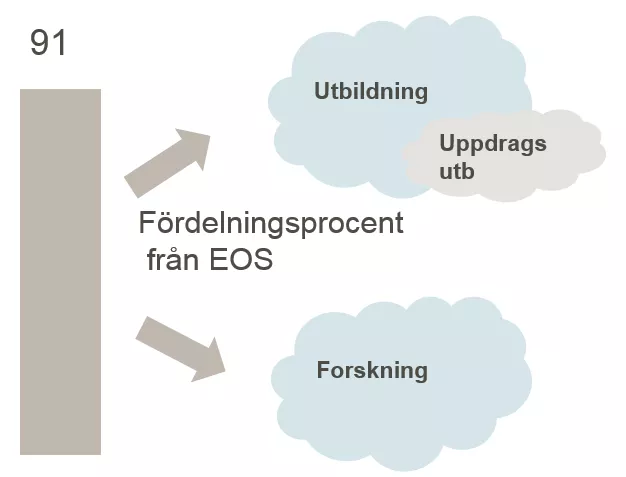
På varje nivå, universitetsnivå, fakultetsnivå, institutionsnivå och ev. avdelningsnivå, fördelas stödverksamhetens kostnader och intäkter på verksamhet 91 vid varje periodslut till utbildning, uppdragsutbildning och forskning.
Steg 1. De budgeterade fördelningsnycklarna mellan verksamhetsområdena utbildning, eventuellt uppdragsutbildning, och forskning hämtas från EOS och används för att beräkna det första steget i fördelningen av verksamhet 91:
Steg 2. Det andra steget, fördelningen inom respektive verksamhetsområde, görs utifrån de olika verksamheternas utfall1 – påläggsbasen:

Bokföringen görs av sektionen Ekonomi med hjälp av en särskild bokföringsrutin, på aktivitet 990099 och med följande konton:
- 93800 Gem int avgifter förd
- 93820 Gem int anslag förd
- 93830 Gem int bidrag förd
- 93850 Gem int finansiell förd
- 90400 Gem personalkostn förd
- 90480 Gem löp sem kostn förd
- 90525 Gem lokalkostn stöd förd
- 90600 Gem drift förd
- 90690 Gem avskrivning förd
- 90700 Gem finansiella kostn förd
Bokföringen görs alltid om från årets början för att inte ojämnheter i utfallet över året ska påverka fördelningen mellan verksamheterna.
1 För kostnadsställen där endast stödverksamhet bedrivs, så som kanslier och motsvarande, sker fördelningen inom utbildning och forskning till fasta verksamheter och utifrån utfallet.
3. Debitering av kostnadsbärarna – påläggsbokföring
Den slutliga fördelningen av stödverksamheten till kostnadsbärarna görs genom ett pålägg på bokförda lön-och driftkostnader på respektive kostnadsbärare (aktivitet).
- Beslutade procentsatserna för pålägg för respektive universitets-, fakultets-, institutions- samt i förekommande fall avdelningsnivå som även tillämpades i budgeten hämtas från EOS och används i påläggsbokföringen.
- Pålägget debiteras alla kostnadsbärare (aktiviteter) i kärnverksamheten med konto 92000 Indirekta kostnader. Pålägget på kostnadsbäraren är en totalsumma, medan det på kreditsidan (finansieringen) delas på upp till aktivitet 990099 på de olika nivåer där stödverksamheten finns.
- I fastställandet av påläggsprocenten behöver inte hänsyn tas till om det är kärnverksamhet eller stödverksamhet som använder stödet, och i budgetarbetet har stödverksamheten tagit höjd för att ta in täckning för att de också använder och ska betala stödverksamhet för de nivåer som ligger ovanför den egna. Eftersom stödverksamheten antingen kan vara stöd till utbildning, uppdragsutbildning eller forskning bokförs pålägget för ovanliggande nivåers stödverksamhet efter fördelning från verksamhet 91. Påläggsbokföringen sker i övrigt på samma sätt som för pålägget i kärnverksamheten.
- Pålägget beräknas dagligen och bokförs månatligen. Beräkningen och bokföringen hanteras av sektionen Ekonomi.
Vid LU:s institutioner och avdelningar tillämpas en förenklad fördelningsrutin för de eventuella gemensamma lokalkostnader i kärnverksamheten som inte är direkt hänförbara till en viss kostnadsbärare och som inte avser stödverksamhet.
- Kostnaderna bokförs löpande på verksamhet 91 precis som stödverksamheten, men på särskilda konton.
- Fördelningen av dessa lokalkostnader sker precis som för stödverksamheten, men på aktivitet 990098 och med konto 90500 Gem lokalkostn kärn förd.
- De kostnadsbärare (aktiviteter) på institutioner och avdelningar som har gemensamma lokalkostnader för kärnverksamheten debiteras utöver de indirekta kostnaderna även ett pålägg även för direkta lokalkostnader med konto 95000 Lokaler inst samtidigt som aktivitet 990098 krediteras.